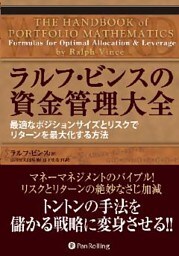
ラルフ・ビンスの資金管理大全 ──最適なポジションサイズとリスクでリターンを最大化する方法
購入済み


シリーズ
全1冊
作品情報
トレーディングにおけるマネーマネジメントの世界に多大な貢献をしてきたラルフ・ビンスの考え方は、金融のプロのみならず、ベテラン級の一般投資家たちの心をもとらえて離さない。その彼が前三作(『投資家のためのマネーマネジメント』『マセマティクス・オブ・マネーマネジメント』『ニュー・マネーマネジメント』)の概念を基に新たなモデル(レバレッジスペースモデル)を開発した。これは、彼の理論を実践に応用することを可能にするモデルである。ドローダウンという概念を、従来の枠組みを超えて議論している書籍は本書を除いてほかにはないだろう。リスクの測定にリターンの分散を用いてきた従来モデルから発想を180度転換して、リスクの測定にドローダウンを用いる点がこのモデルの最大の特徴であり、画期的な点でもある。そしてこれが、彼のモデルがこの業界で半世紀以上にもわたって使われ続けてきた従来モデルをはるかにしのぐモデルであるゆえんでもある。 第1部は理論が中心だが、オプティマルfアプローチによる最適ポジションサイズという観点からポートフォリオ構築を考えるうえで欠かせない理論ばかりである。理論・概念の理解やポートフォリオの構築に欠かせないものが数学である。しかし現実問題として、ポートフォリオを構築するうえで壁となっているのがこの数学である。ギャンブル理論や統計学などの基本的な理論に始まり、ポートフォリオの構築に必要なケリーの公式、オプティマルfの説明、そして複数の同時ポジションを扱うためのレバレッジスペースモデルへと読者を導いていくなかで、彼が最も重視したのは理論、概念、ポートフォリオ、モデルを読者に数学的にきちんと理解させることである。例えば、次のような複雑な概念を採用する際に壁となる数学的問題にも明確な回答を示している。 ・オプティマルfの枠組みを破産リスクや現実世界でより応用の効くドローダウンリスクと関連づけて適用するにはどうすればよいのか ・リターンの再投資と幾何的成長問題 ・成長の法則、効用、有限流列 ・古典的ポートフォリオ構築 ・大きな成功を収めてきた商品ファンドに共通するポートフォリオやシステムのマ ネージメント手法本書はトレーディングについてのみ書かれたものではない。基本的な数学法則とコ ントロール不可能なリスクを伴う一連の結果を扱うときに、これらの数学法則がわれ われにどのような影響を及ぼすのかが本書のメーンテーマである。幸い彼は優れたライターでもある。本書を読み終えるころには、難しい概念も数学 も難なく理解できているあなたがいるはずだ。
- 著者
- 出版社 パンローリング
- ジャンル
- シリーズ ラルフ・ビンスの資金管理大全 ──最適なポジションサイズとリスクでリターンを最大化する方法
- 電子版配信開始日 2020/03/01
- ファイルサイズ 28.58 MB
作品をシェアする
同じ作者の本
-
ラルフ・ビンスの資金管理大全 ──最適なポジションサイズとリスクでリターンを最大化する方法
¥14,080
購入済み
-
投資家のためのマネーマネジメント
¥6,380
購入済み
パンローリングのおすすめ本
-

新 賢明なる投資家【第3版】 上 ──割安株の見つけ方とバリュー投資を成功させる方法
¥4,180
購入済み
-

LOVE TRIANGLE(ラブ トライアングル)――世界は三角形でできている
¥2,640
購入済み
-

カエルは早く食べろ! ―― 先延ばしせず、最高の結果を出し続ける強力な21の法則
¥1,650
購入済み
-

プロップファームの魔術師 ――大成功を収めたトレーダーの性格と考え方と共通点
¥3,080
購入済み
-

価格帯別出来高分析を使ったサポレジトレード
¥3,080
購入済み
-

スティルネス ──内なる静けさ
¥1,980
購入済み
-

はっしゃん式 理論株価×生成AI投資入門 ──投資家とAIが考える これからの企業分析
¥1,980
購入済み
-

学校では教えてくれない、人生の「期待値」の考え方 「5歳」から始める金融・投資の勉強法 ──パパ証券で学ぶ、中長期目線の高配当収益バリュー投資
¥1,760
購入済み
-

パニック障害になったら読む最初で最後の本 ──カリスマ催眠療法士が送るセラピストたちへのメッセージ
¥1,650
購入済み
-

ホリスティック心理学 コミュニケーション編 ──トラウマと条件づけの連鎖を断ち切り、健全なつながりを築くガイド
¥2,640
購入済み
ビジネス・経済のおすすめ本
-

「使命」ありき3つのステップ キャリアの成功とは何か
¥1,100
購入済み
-
経済秩序の興亡史 1933-2023 上―協調が生んだ繁栄:大恐慌からブレトンウッズへ
¥7,150
購入済み
-
一番売れてる月刊マネー誌ザイが作った 新NISAで買うべき株&投信77 2027年度版
¥1,980
購入済み
-
キーエンスで学んだ現場力
¥1,760
購入済み
-
名参謀の条件 豊臣秀長はなぜ「最強のNo.2」たり得たのか
¥1,870
購入済み
-
仕事ができる人だけが知っている「思考の型」
¥1,870
購入済み
-
言葉の品格 ~自分も相手も幸せになる口癖レッスン~
¥1,760
購入済み
-
すぐに使えるビジネス教養 哲学
¥1,870
購入済み
-
影響力の正体 世界最先端の研究でわかった「人を動かす全技術」
¥1,980
購入済み
-
その仕事、スケールするの? 圧倒的な成果を生み続ける米国テック人材の思考法
¥1,870
購入済み